
Panduan toko buku
Urutan belajar tim toko buku, baru atau berjalan: jabatan, buku ber-ISBN, buku titipan penulis (konsinyasi), harga sekolah, latihan, saldo awal.
Di halaman ini
- Usaha baru
- Siapa mengerjakan apa
- 1. Data toko dan pengguna
- 2. Data master
- 3. Modal awal, pembelian, dan buku titipan
- 4. Satu hari jualan
- 5. Penitip, piutang, dan hutang
- 6. Laporan per jabatan
- 7. Daftar cek
- Usaha yang sudah berjalan
- 1. Data master
- 2. Latihan untuk tim
- 3. Kosongkan transaksi latihan
- 4. Saldo awal
- 5. Periksa sebelum mulai
- 6. Mulai sungguhan
Panduan ini untuk tim yang menyiapkan Vende di toko buku yang menjual buku terbitan dan buku titipan ke pembeli yang datang dan ke sekolah. Isinya dua bagian: Usaha baru untuk toko yang baru buka, tanpa stok, piutang, atau hutang lama, dan Usaha yang sudah berjalan untuk toko yang pindah ke Vende, dengan latihan untuk tim dan saldo awal. Contohnya Toko Buku Cahaya Ilmu. Nama toko, pelanggan, pemasok, penitip, orang, dan semua angkanya rekaan.
Gambaran usahanya:
- Buku terbitan: dibeli dari distributor dengan tempo 30 hari, dijual per eksemplar. Setiap buku sudah punya barcode ISBN di sampulnya.
- Buku titipan: penulis lokal dan penerbit kecil menitipkan bukunya. Toko hanya membayar buku yang laku (konsinyasi).
- Jualan: pembeli datang ke kasir; sekolah membeli buku paket dengan diskon dan membayar 30 hari kemudian.
- Gudang: buku dari distributor diterima tanpa melihat harga beli; barang tanpa barcode diberi label.
Kerjakan berurutan dari atas. Setiap langkah menyebut menunya, siapa yang mengerjakan, apa yang berubah sesudahnya, dan contoh angkanya.
Fitur di panduan ini ikut paket jenis usaha Toko buku, kecuali yang ditandai tambahan. Fitur toko terlihat di Pengaturan → Langganan, bagian Fitur toko ini. Bila sebuah menu tidak ada, hubungi tim Vende.
Tips: Bingung di satu halaman? Tekan tombol ? di bagian atas halaman itu. Tur singkat menunjukkan setiap isiannya, juga di Nota Konsinyasi dan Penyelesaian Konsinyasi.
Usaha baru
Siapa mengerjakan apa
Paket ini berisi tiga pengguna, pemilik termasuk.
| Bagian di toko | Jabatan di Vende | Yang dikerjakan dan dibuka |
|---|---|---|
| Pemilik | Pemilik | Semua menu, juga pemasok dan penitip, nota pembelian, Transaksi → Nota Konsinyasi, Transaksi → Penyelesaian Konsinyasi, harga sekolah, promo, setor uang laci, pembayaran, saldo awal, Laporan → Konsinyasi, Laporan → Saldo Kas, dan Laporan → Laba Rugi |
| Gudang dan rak | Admin Gudang | Produk, menerima buku dari distributor, label, stok opname, dan Laporan → Stok |
| Kasir | Kasir | Jualan di kasir, pelanggan, nota sekolah, Detail Transaksi → Rincian Penjualan |
Penjelasan setiap peran ada di Peran dan hak akses.
1. Data toko dan pengguna
Dikerjakan Pemilik: isi Pengaturan → Toko (nama, alamat, WhatsApp, logo), lalu buat akun di Pengaturan → Pengguna dengan Jabatan dari tabel di atas. Lihat Menambah dan mengatur pengguna.
Contoh orang di Toko Buku Cahaya Ilmu: Bu Ratna (pemilik), Mas Fajar (gudang dan rak, Admin Gudang), dan Dewi (kasir, Kasir).
2. Data master
Toko jenis usaha ini sudah punya kategori produk Buku Pelajaran, Buku Umum, Buku Anak, Buku Agama, dan Alat Tulis, satuan Eksemplar di samping Pcs dan satuan bawaan lain, dan kategori biaya Kantong Belanja.
Buku milik toko
Admin Gudang: di Data Master → Produk, buat setiap buku. Isi Kode dengan memindai barcode ISBN di sampulnya, supaya kasir cukup memindai bukunya.
| Produk | Kategori | Satuan Dasar | Harga Jual |
|---|---|---|---|
| Buku Paket Matematika SMP Kelas 7 | Buku Pelajaran | Eksemplar | Rp 85.000 |
| Novel Senja di Kota Tua | Buku Umum | Eksemplar | Rp 90.000 |
| Buku Cerita Si Kancil | Buku Anak | Eksemplar | Rp 35.000 |
| Pembatas Buku Kayu | Alat Tulis | Pcs | Rp 5.000 |
Admin Gudang tidak melihat Harga Modal, karena modal barang hanya tampil untuk Pemilik dan pemegang Laporan Sensitif. Kosongkan saja: nota pembelian Pemilik di bagian 3 mengisi modalnya, misalnya Rp 65.000 untuk buku matematika. Lihat Harga modal barang.
Penitip dan buku titipan
- Pemilik: di Data Master → Pemasok, daftarkan distributor CV Pustaka Nusantara dengan Tempo Bayar (hari) 30, Grosir Alat Tulis Sinar, dan kedua penitip: Pak Hendra Wijaya (penulis) dan Penerbit Aksara Mandiri. Penitip didaftarkan sebagai pemasok.
- Pemilik: di Data Master → Produk, buat Kumpulan Puisi Pelangi (Buku Umum, Eksemplar, Harga Jual Rp 50.000). Di bagian Konsinyasi, pilih Penitip Pak Hendra Wijaya, Bagian Penitip Harga konsinyasi tetap, dan isi Harga Konsinyasi Rp 40.000.
- Pemilik: buat Buku Resep Masakan Rumahan (Buku Umum, Eksemplar, Harga Jual Rp 80.000) dengan Penitip Penerbit Aksara Mandiri, Bagian Penitip Komisi toko (persen dari harga jual), dan Komisi Toko 25. Penitip mendapat Rp 80.000 − 25% = Rp 60.000 untuk setiap buku yang laku.
Buku titipan tidak punya harga modal. Buku itu masuk dan kembali hanya lewat Nota Konsinyasi, tidak lewat pembelian atau stok awal.
Sekolah dan promo
- Pemilik: di Data Master → Kelompok Pelanggan, buat kelompok Sekolah dengan Diskon Kelompok 10%. Lihat Mengatur kelompok pelanggan.
- Kasir: di Data Master → Pelanggan, daftarkan SMP Tunas Bangsa dengan Kelompok Sekolah dan Tempo Bayar (hari) 30.
- Pemilik: di Data Master → Promo, buat promo "Beli 3 cerita anak gratis 1 pembatas": di Yang harus dibeli 3 Buku Cerita Si Kancil, di Yang diberikan gratis 1 Pembatas Buku Kayu, lalu nyalakan Aktif. Lihat Promo otomatis.
3. Modal awal, pembelian, dan buku titipan
- Pemilik mencatat modal Rp 10.000.000 ke Bank BCA di Transaksi → Keuangan → Modal Pemilik, lalu memindahkan Rp 300.000 ke Kas Tunai Kasir sebagai uang kembalian di Transaksi → Keuangan → Transfer Kas.
- Pemilik mencatat faktur CV Pustaka Nusantara di Transaksi → Pembelian, tanpa pembayaran: 30 Eksemplar Buku Paket Matematika SMP Kelas 7 × Rp 65.000 = Rp 1.950.000, 10 Novel Senja di Kota Tua × Rp 63.000 = Rp 630.000, dan 12 Buku Cerita Si Kancil × Rp 24.000 = Rp 288.000, jadi Rp 2.868.000. Matikan Semua barang sudah diterima, karena bukunya diterima di gudang.
- Admin Gudang (Mas Fajar) membuka Transaksi → Terima Barang, menekan Terima di faktur itu, memeriksa jumlah yang datang, lalu menekan Simpan Penerimaan. Layar ini tidak menampilkan harga beli.
- Pemilik mencatat nota Grosir Alat Tulis Sinar, dibayar lunas dari Bank BCA: 50 Pcs Pembatas Buku Kayu × Rp 2.000 = Rp 100.000.
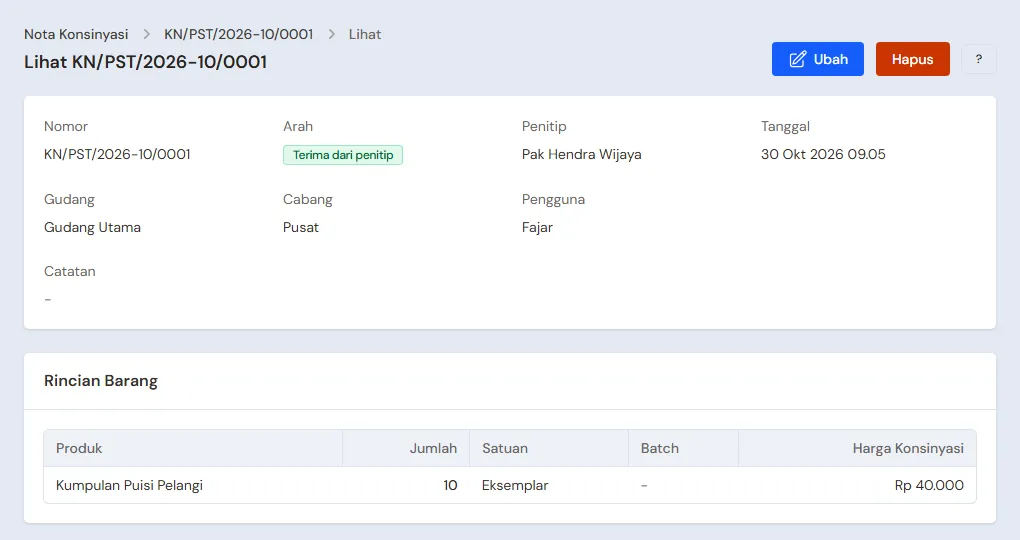
- Pemilik mencatat buku titipan di Transaksi → Nota Konsinyasi: pilih Penitip Pak Hendra Wijaya, tambahkan 10 Kumpulan Puisi Pelangi, lalu simpan. Buat satu nota lagi untuk Penerbit Aksara Mandiri dengan 6 Buku Resep Masakan Rumahan. Stoknya bertambah tanpa modal dan tanpa hutang.
- Admin Gudang mencetak label untuk pembatas yang tidak punya barcode di Data Master → Cetak Label: Sumber Nota pembelian, pilih nota Grosir Alat Tulis Sinar di Dokumen, tekan Ambil Barang, dan pilih Jumlah label Sesuai jumlah (satuan di dokumen). Keluar 50 label. Lihat Mencetak label harga dan barcode.
Lihat Mencatat nota pembelian dan Menerima barang yang datang bertahap.
4. Satu hari jualan
| Jam | Siapa | Pekerjaan |
|---|---|---|
| 09.00 | Kasir | Membuka layar kasir |
| Sepanjang hari | Kasir | Jualan ke pembeli umum |
| Siang | Kasir | Nota buku paket sekolah |
| Tutup toko | Pemilik | Menyetor uang laci |
Jualan di kasir
Buka layar kasir lewat Penjualan baru di Dasbor, lalu pindai barcode ISBN bukunya. Buku titipan dijual seperti buku lain.
- Kasir (Dewi): pembeli umum membeli Novel Senja di Kota Tua (Rp 90.000) dan Kumpulan Puisi Pelangi (Rp 50.000), jadi Rp 140.000 tunai.
- Kasir: seorang ibu membeli 3 Buku Cerita Si Kancil, Rp 105.000. Saat disimpan, promo menambah 1 Pembatas Buku Kayu gratis di bagian Promo. Ia membayar dengan QRIS ke Bank BCA.
- Kasir: pembeli umum membeli Buku Resep Masakan Rumahan, Rp 80.000 tunai.
- Kasir: SMP Tunas Bangsa mengambil 20 Buku Paket Matematika SMP Kelas 7. Pilih SMP Tunas Bangsa: setiap baris langsung mendapat Diskon kelompok 10%, jadi 20 × Rp 85.000 − 10% = Rp 1.530.000. Tekan Bayar, Belum bayar, lalu Simpan transaksi. Piutangnya jatuh tempo 30 hari lagi.
Lihat Mencatat penjualan di layar kasir.
Tutup toko dan setor uang laci
Pemilik (Bu Ratna) menghitung laci: Rp 300.000 uang kembalian + Rp 140.000 + Rp 80.000 = Rp 520.000. Rp 220.000 dipindah ke Kas Tunai Pemilik di Transaksi → Keuangan → Transfer Kas. Uang di laci kurang atau lebih dari hitungan dicatat di Transaksi → Keuangan → Penyesuaian Kas. Lihat Memindahkan uang antar akun kas.
5. Penitip, piutang, dan hutang
Membayar penitip
Setiap akhir minggu Pemilik membayar penitip untuk bukunya yang laku di Transaksi → Penyelesaian Konsinyasi:
- Tekan tombol buat, pilih Penitip Pak Hendra Wijaya, dan isi Sampai Tanggal hari ini.
- Barang yang Laku menulis Kumpulan Puisi Pelangi: 1 eksemplar, Rp 40.000.
- Di Bayar Sekarang, pilih Dibayar dari Akun Kas Kas Tunai Pemilik dan isi Nominal Dibayar Rp 40.000, lalu simpan.
- Ulangi untuk Penerbit Aksara Mandiri: 1 Buku Resep Masakan Rumahan, Rp 60.000, dibayar dari Kas Tunai Pemilik.
Setiap penyelesaian membuat satu nota pembelian ke penitip. Yang tidak dibayar sekarang menjadi hutang dan dibayar nanti di Detail Transaksi → Pembayaran Pembelian. Buku titipan yang tidak laku dikembalikan dengan Kembalikan ke Penitip di Transaksi → Nota Konsinyasi.
Di Laba Rugi, buku titipan yang laku tetap masuk penjualan, Rp 50.000 dan Rp 80.000, dan bagian penitipnya, Rp 40.000 dan Rp 60.000, menjadi modal barang terjual. Jadi untung toko dari dua buku itu Rp 30.000.
Piutang, hutang, dan biaya
- Pemilik mencatat pembayaran SMP Tunas Bangsa di Detail Transaksi → Pembayaran Penjualan: Rp 1.530.000 ke Bank BCA. Lihat Mencatat pembayaran nota yang belum lunas.
- Pemilik membayar CV Pustaka Nusantara sebelum jatuh tempo di Detail Transaksi → Pembayaran Pembelian: Rp 2.868.000. Lihat Membayar hutang ke pemasok.
- Buku cacat cetak dikembalikan ke distributor dengan retur pembelian. Lihat Retur pembelian ke pemasok.
- Pemilik mencatat sewa, listrik, gaji, dan kantong belanja di Transaksi → Keuangan → Biaya. Lihat Mencatat biaya toko.
Pembatas gratis dari promo tidak dijual: modalnya, Rp 2.000, dicatat sebagai Beban Promosi.
6. Laporan per jabatan
| Laporan | Isinya | Dibuka | Kapan |
|---|---|---|---|
| Laporan → Stok | Stok setiap buku, juga buku titipan | Admin Gudang | Setiap minggu |
| Detail Transaksi → Rincian Penjualan | Buku yang terjual per nota | Kasir | Setiap hari |
| Laporan → Konsinyasi | Per penitip dan buku: diterima, laku, dikembalikan, masih di toko, dan bagian penitip yang belum diselesaikan | Pemilik | Setiap minggu |
| Laporan → Saldo Kas | Uang di laci, Kas Tunai Pemilik, dan bank | Pemilik | Setiap hari |
| Laporan → Piutang | Sisa tagihan setiap sekolah | Pemilik | Setiap minggu |
| Laporan → Laba Rugi | Penjualan, modal barang terjual termasuk bagian penitip, biaya, dan Beban Promosi | Pemilik | Setiap bulan |
7. Daftar cek
- Setiap hari: Kasir memindai barcode setiap buku. Pemilik menghitung laci dan menyetor uangnya.
- Setiap minggu: Pemilik membuat Penyelesaian Konsinyasi untuk setiap penitip, memberikan Laporan Konsinyasi-nya, dan menagih sekolah yang jatuh tempo.
- Setiap bulan: Admin Gudang menghitung stok dengan stok opname. Pemilik mengembalikan buku titipan yang lama tidak laku dan membaca Laba Rugi. Lihat Menghitung stok dengan stok opname.
Usaha yang sudah berjalan
Bagian ini untuk tim yang memindahkan toko buku yang sudah berjalan ke Vende: sudah ada buku di rak, buku titipan yang sebagian sudah laku tetapi belum dibayar ke penitipnya, sekolah yang masih berhutang, dan hutang ke distributor. Urutannya selalu sama:
- Isi data master.
- Latihan transaksi sampai setiap bagian terbiasa.
- Kosongkan transaksi latihan.
- Isi saldo awal pada hari mulai.
- Mulai sungguhan.
Saldo awal sengaja diisi paling akhir, supaya latihan tidak mengacaukan angkanya. Contoh di bagian ini memakai Toko Buku Cahaya Ilmu dari bagian usaha baru.
1. Data master
Kerjakan bagian Siapa mengerjakan apa, 1. Data toko dan pengguna, dan 2. Data master di atas. Daftarkan juga setiap judul yang masih ada stoknya, setiap buku titipan dengan penitip dan bagiannya, setiap sekolah yang masih berhutang, dan setiap distributor yang masih dihutangi. Judul yang banyak lebih cepat diimpor dari Excel. Lihat Impor dan ekspor produk dengan Excel. Data master tidak terhapus saat transaksi latihan dikosongkan.
2. Latihan untuk tim
Kerjakan di toko latihan jenis Toko buku dengan ketiga akun. Setiap langkah menyebut siapa dan apa yang harus terlihat.
Latihan 1: data master
- Pemilik: data toko, kedua pengguna, keempat pemasok dan penitip, kedua buku titipan, kelompok Sekolah, dan promo.
- Periksa: Dewi tidak melihat menu pembelian dan laporan uang.
- Admin Gudang: keempat produk dengan kode ISBN-nya.
- Kasir: SMP Tunas Bangsa.
Latihan 2: satu hari jualan
- Pemilik: modal Rp 10.000.000, transfer Rp 300.000 ke Kas Tunai Kasir, kedua nota pembelian, dan kedua nota konsinyasi seperti bagian 3.
- Admin Gudang: terima buku faktur CV Pustaka Nusantara, lalu cetak 50 label pembatas.
- Periksa: di Transaksi → Terima Barang, faktur itu tidak menampilkan harga, dan sesudah diterima tidak tampil lagi. Dibuka Admin Gudang.
- Dewi (Kasir): keempat nota seperti bagian 4.
- Periksa: di nota buku cerita, bagian Promo berisi 1 Pembatas Buku Kayu.
- Pemilik: transfer Rp 220.000 dari Kas Tunai Kasir ke Kas Tunai Pemilik, lalu kedua penyelesaian konsinyasi, dibayar dari Kas Tunai Pemilik.
Sesudah Latihan 2 harus terlihat:
| Laporan | Yang harus terlihat | Dibuka |
|---|---|---|
| Laporan → Saldo Kas | Kas Tunai Kasir Rp 300.000; Kas Tunai Pemilik Rp 220.000 − Rp 40.000 − Rp 60.000 = Rp 120.000; Bank BCA Rp 10.000.000 − Rp 300.000 − Rp 100.000 + Rp 105.000 = Rp 9.705.000 | Pemilik |
| Laporan → Piutang | SMP Tunas Bangsa Rp 1.530.000 | Pemilik |
| Laporan → Hutang | CV Pustaka Nusantara Rp 2.868.000 | Pemilik |
| Laporan → Konsinyasi | Kumpulan Puisi Pelangi diterima 10, laku 1, masih di toko 9; Buku Resep Masakan Rumahan diterima 6, laku 1, masih di toko 5; belum diselesaikan Rp 0 | Pemilik |
| Laporan → Stok | Buku Paket Matematika SMP Kelas 7 10, Novel Senja di Kota Tua 9, Buku Cerita Si Kancil 9, Pembatas Buku Kayu 49 | Admin Gudang |
| Laporan → Laba Rugi | Penjualan bersih Rp 140.000 + Rp 105.000 + Rp 80.000 + Rp 1.530.000 = Rp 1.855.000, modal barang terjual Rp 1.535.000, Beban Promosi Rp 2.000 | Pemilik |
Modal barang terjual: buku matematika 20 × Rp 65.000 = Rp 1.300.000, novel Rp 63.000, buku cerita 3 × Rp 24.000 = Rp 72.000, dan bagian penitip Rp 40.000 + Rp 60.000.
Latihan 3: saldo awal
Isi saldo awal dengan contoh di bagian 4 di bawah, periksa seperti bagian 5, lalu kosongkan lagi.
3. Kosongkan transaksi latihan
Dikerjakan Pemilik di Pengaturan → Kosongkan Transaksi, tombol Kosongkan Semua Transaksi. Nota penjualan, pembelian dan penerimaan barangnya, nota konsinyasi, penyelesaian konsinyasi, penyesuaian stok, pembayaran, transfer kas, modal, biaya, dan saldo awal dihapus. Produk dengan penitip dan bagiannya, promo, kelompok pelanggan, pelanggan, pemasok, akun kas, pengguna, dan pengaturan tetap. Vende membuat cadangan lengkap lebih dulu. Lihat Mengosongkan transaksi atau semua data.
4. Saldo awal
Dikerjakan Pemilik di Pengaturan → Saldo Awal pada pagi hari mulai, dengan Per Tanggal hari itu, sebelum toko buka. Lihat Mengisi saldo awal kas, stok, piutang, dan hutang.
- Stok Awal: setiap judul milik toko satu baris, misalnya Novel Senja di Kota Tua 7 Eksemplar Rp 63.000. Hitungan dari Admin Gudang dipakai sebagai jumlahnya.
- Piutang Awal: SMP Tunas Bangsa Rp 765.000 dengan jatuh temponya.
- Hutang Awal: CV Pustaka Nusantara Rp 1.500.000.
- Kas Awal: uang yang dihitung di setiap akun, misalnya Kas Tunai Kasir Rp 300.000 dan Bank BCA Rp 6.000.000.
Buku titipan yang sudah ada
Buku titipan tidak bisa dicatat di Stok Awal: Vende menolaknya, karena buku itu milik penitip. Catat dengan dua cara ini pada hari mulai:
- Buku yang masih di rak: Pemilik mencatatnya di Transaksi → Nota Konsinyasi seperti bagian 3, misalnya 8 Kumpulan Puisi Pelangi dari Pak Hendra Wijaya. Stoknya bertambah tanpa modal dan tanpa hutang.
- Buku yang sudah laku tetapi belum dibayar ke penitip: tulis bagian penitipnya sebagai Hutang Awal penitip itu, misalnya 3 buku × Rp 40.000 = Rp 120.000 untuk Pak Hendra Wijaya.
Penyelesaian Konsinyasi pertama hanya menghitung buku yang laku sejak hari mulai. Hutang Awal Rp 120.000 dibayar terpisah di Detail Transaksi → Pembayaran Pembelian, jadi tidak terhitung dua kali.
5. Periksa sebelum mulai
| Laporan | Yang harus terlihat | Dibuka |
|---|---|---|
| Laporan → Saldo Kas | Sama dengan uang yang dihitung di setiap akun | Pemilik |
| Laporan → Stok | Sama dengan hitungan setiap judul, juga 8 Kumpulan Puisi Pelangi | Admin Gudang |
| Laporan → Konsinyasi | Kumpulan Puisi Pelangi diterima 8, masih di toko 8, belum diselesaikan Rp 0 | Pemilik |
| Laporan → Piutang | SMP Tunas Bangsa Rp 765.000 | Pemilik |
| Laporan → Hutang | CV Pustaka Nusantara Rp 1.500.000; Pak Hendra Wijaya Rp 120.000 | Pemilik |
Angkanya berbeda? Pemilik memperbaiki barisnya di Pengaturan → Saldo Awal sebelum transaksi sungguhan dicatat. Nota konsinyasi yang salah diubah dari halaman notanya.
6. Mulai sungguhan
Mulai hari itu semua jualan, pembelian, terima barang, buku titipan, penyelesaian, dan pembayaran dicatat di Vende seperti bagian usaha baru, dengan daftar cek yang sama. Di minggu pertama, Admin Gudang mencocokkan Laporan → Stok dengan rak, dan Pemilik memeriksa bahwa Laporan → Laba Rugi hanya berisi penjualan dan biaya sejak hari mulai.