
Membaca Laba Rugi
Laba Rugi menunjukkan penjualan, modal barang yang terjual, biaya, dan laba bersih toko dalam satu periode.
Di halaman ini
Laba Rugi menjawab pertanyaan "bulan ini toko untung berapa?". Buka Laporan → Laba Rugi, lalu tekan tombol periode seperti Bulan ini atau Bulan lalu, atau pilih Dari tanggal dan Sampai tanggal sendiri. Untuk melihat perkembangannya bulan demi bulan, pakai Laba Rugi per bulan.
Laba Rugi hanya terbuka untuk pemegang peran Laporan Sensitif, misalnya pemilik dan Kepala Keuangan. Lihat Peran dan hak akses.
Isi laporan dari atas ke bawah
- Penjualan: Penjualan Barang dan Pendapatan Jasa (Pendapatan Jasa tampil bila fitur Jasa menyala atau pernah ada jasa yang terjual), lalu kategori pendapatan yang masuk Pendapatan usaha (Pendapatan Usaha dan anak-anaknya), dikurangi Retur Penjualan dan Diskon Penjualan. Hasilnya Penjualan bersih.
- Harga Pokok Penjualan (HPP): harga modal barang yang terjual. Toko yang memproduksi bisa membukanya menjadi bahan, upah, dan biaya pabrik. Lihat Rincian HPP. Kerugian Stok dan Selisih opname (+) bisa ditampilkan di sini juga, seperti HPP metode fisik. Lihat Selisih stok di HPP. Perhitungannya cara metode fisik, dari persediaan awal sampai persediaan akhir, bisa ditampilkan di bawah laporan. Lihat Perhitungan HPP.
- Laba kotor: penjualan bersih dikurangi HPP.
- Biaya: kategori biaya usaha, tersusun seperti di Data Master → Kategori Biaya: Beban Usaha di atas, lalu Gaji, Listrik, Sewa, dan lainnya di bawahnya. Termasuk bagian bulanan biaya di muka. Jumlahnya Total biaya.
- Beban lain: beban yang dicatat Vende sendiri, misalnya Kerugian Stok, Selisih Kas, Beban Bunga, Beban Penyusutan, dan Beban Promosi, lalu kategori biaya di luar usaha (Beban Lain-lain dan anak-anaknya, atau kategori paling atas lain yang ditandai Masuk Beban lain (di luar usaha)). Jumlahnya Total beban lain.
- Pendapatan lain: pendapatan lain yang dicatat Vende sendiri, lalu kategori pendapatan di luar usaha (Pendapatan Lain-lain dengan Bunga bank dan anak lainnya). Jumlahnya Total pendapatan lain.
- Laba bersih: laba kotor dikurangi total biaya dan total beban lain, ditambah total pendapatan lain. Angka negatif berarti rugi.
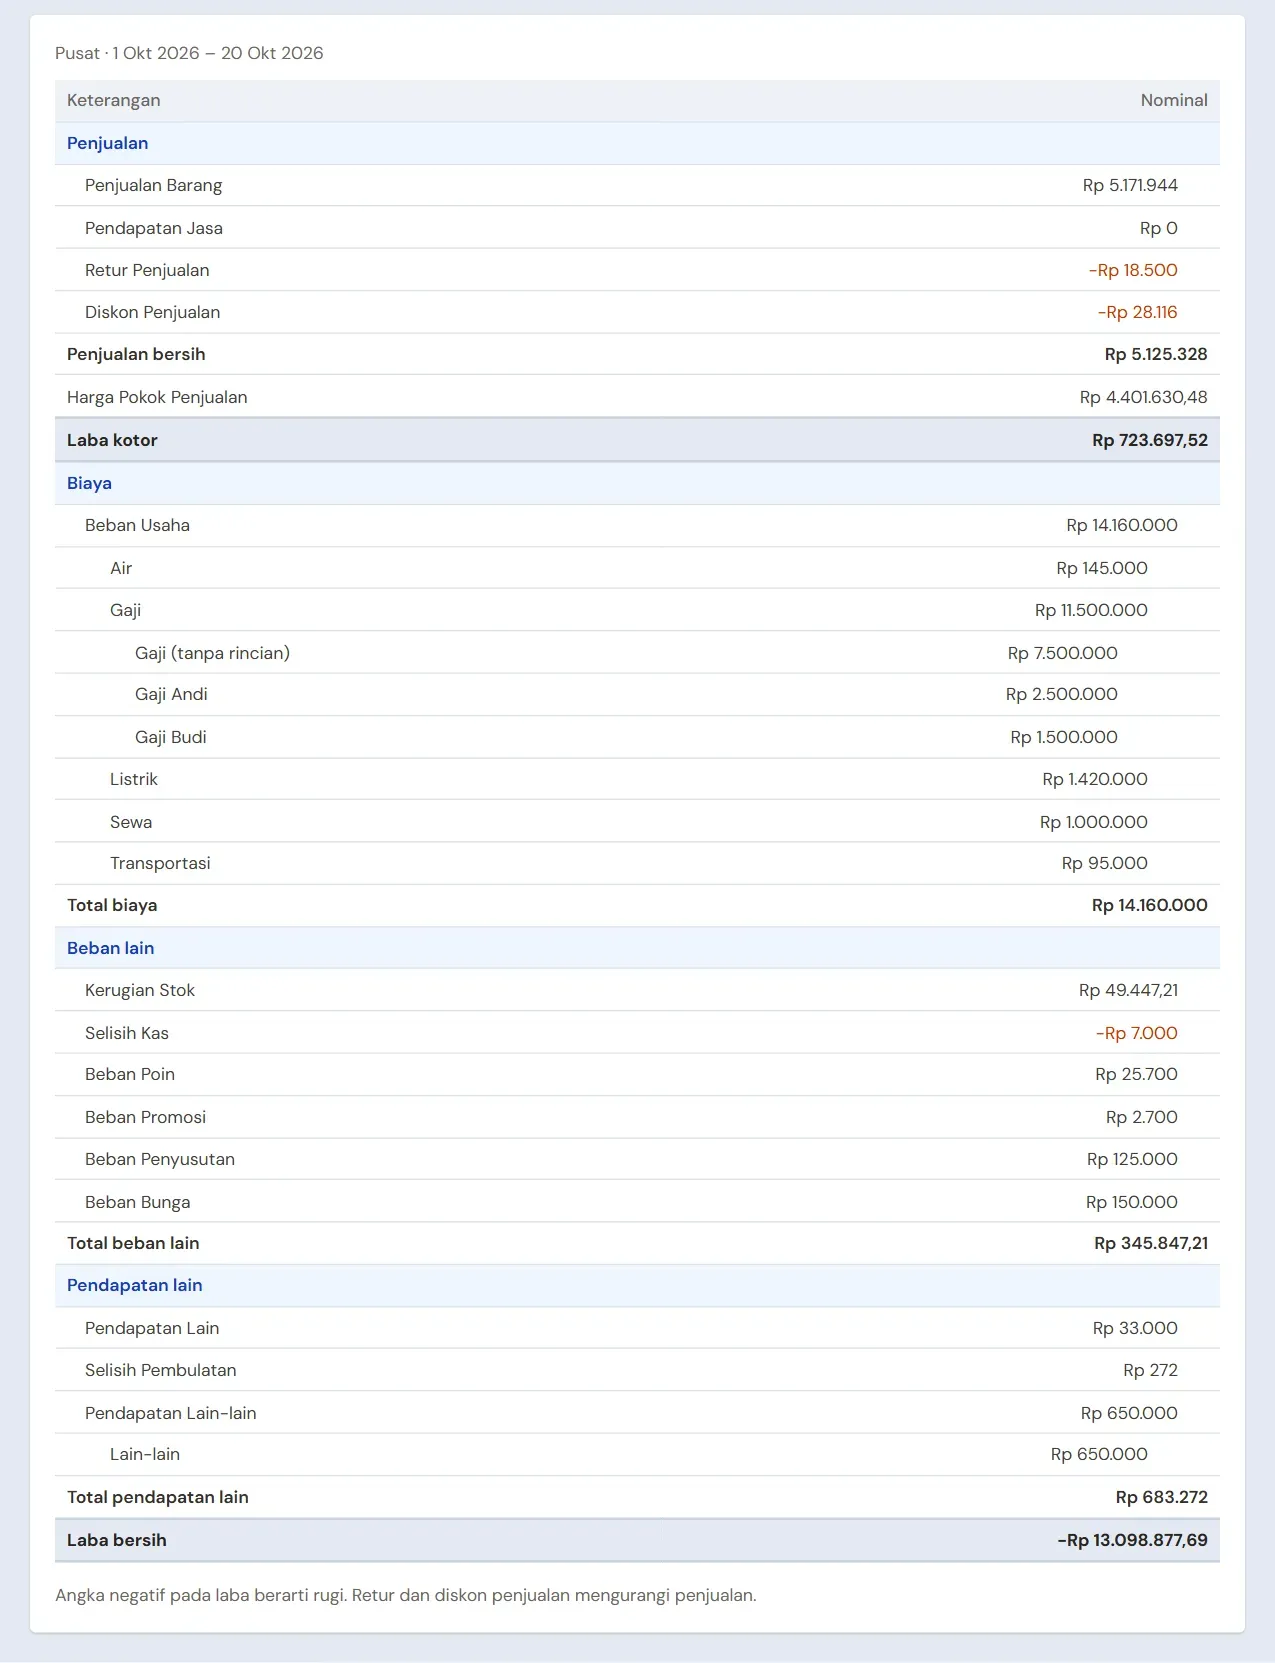
Biaya, beban lain, dan pendapatan lain yang tidak bergerak di periode itu tidak ditampilkan.
Baris di dalam setiap bagian ditulis menjorok, namanya maupun angkanya. Angka Penjualan bersih, Harga Pokok Penjualan, dan setiap total berdiri di paling kanan. Lihat Baris yang menjorok.
Membandingkan dengan periode lain
Sesudah tombol periode ada Tampilan dan Bandingkan dengan, di sampingnya atau di bawahnya, tergantung lebar layar. Pilihan Bandingkan dengan tampil sebagai kolom kedua di sebelah periode Anda:
- Periode sebelumnya: periode sepanjang itu sebelumnya. Bulan ini dibandingkan dengan tanggal yang sama bulan lalu, misalnya 1 sampai 19 Oktober dengan 1 sampai 19 September. Bulan lalu dibandingkan dengan bulan sebelumnya, 3 bulan terakhir dengan tiga bulan sebelumnya, dan 12 bulan terakhir dengan dua belas bulan sebelumnya. 7 hari terakhir dibandingkan dengan 7 hari sebelumnya, dan Hari ini, Kemarin, atau satu tanggal dengan hari sebelumnya.
- Tahun lalu: tanggal yang sama setahun sebelumnya, misalnya Tahun ini (1 Januari sampai hari ini) dengan tanggal yang sama tahun lalu.
- Tidak ada: tanpa kolom pembanding.
Pilihan ini tetap saat Anda mengganti periode. Jadi untuk melihat bulan ini dibanding bulan lalu, cukup tekan Bulan ini dan Periode sebelumnya. Judul setiap kolom menyebut tanggalnya. PDF dan Excel ikut memuat kedua kolom. Di HP kedua pilihan ada di menu Periode dan Bandingkan dengan.
Laba Rugi per bulan
Untuk melihat perkembangan toko bulan demi bulan, pilih Tampilan: Per bulan. Bila periode yang tampil hanya satu bulan, misalnya Bulan ini, laporan langsung berganti ke 12 bulan terakhir: bulan ini dan sebelas bulan sebelumnya, sampai hari ini. Tombol periode lain juga bisa dipakai, misalnya Tahun lalu untuk Januari sampai Desember tahun lalu, atau pilih tanggalnya sendiri. Periode satu bulan selalu tampil dalam satu kolom: bila sesudahnya Anda menekan Bulan ini atau memilih tanggal di dalam satu bulan, Tampilan kembali ke Seluruh periode.
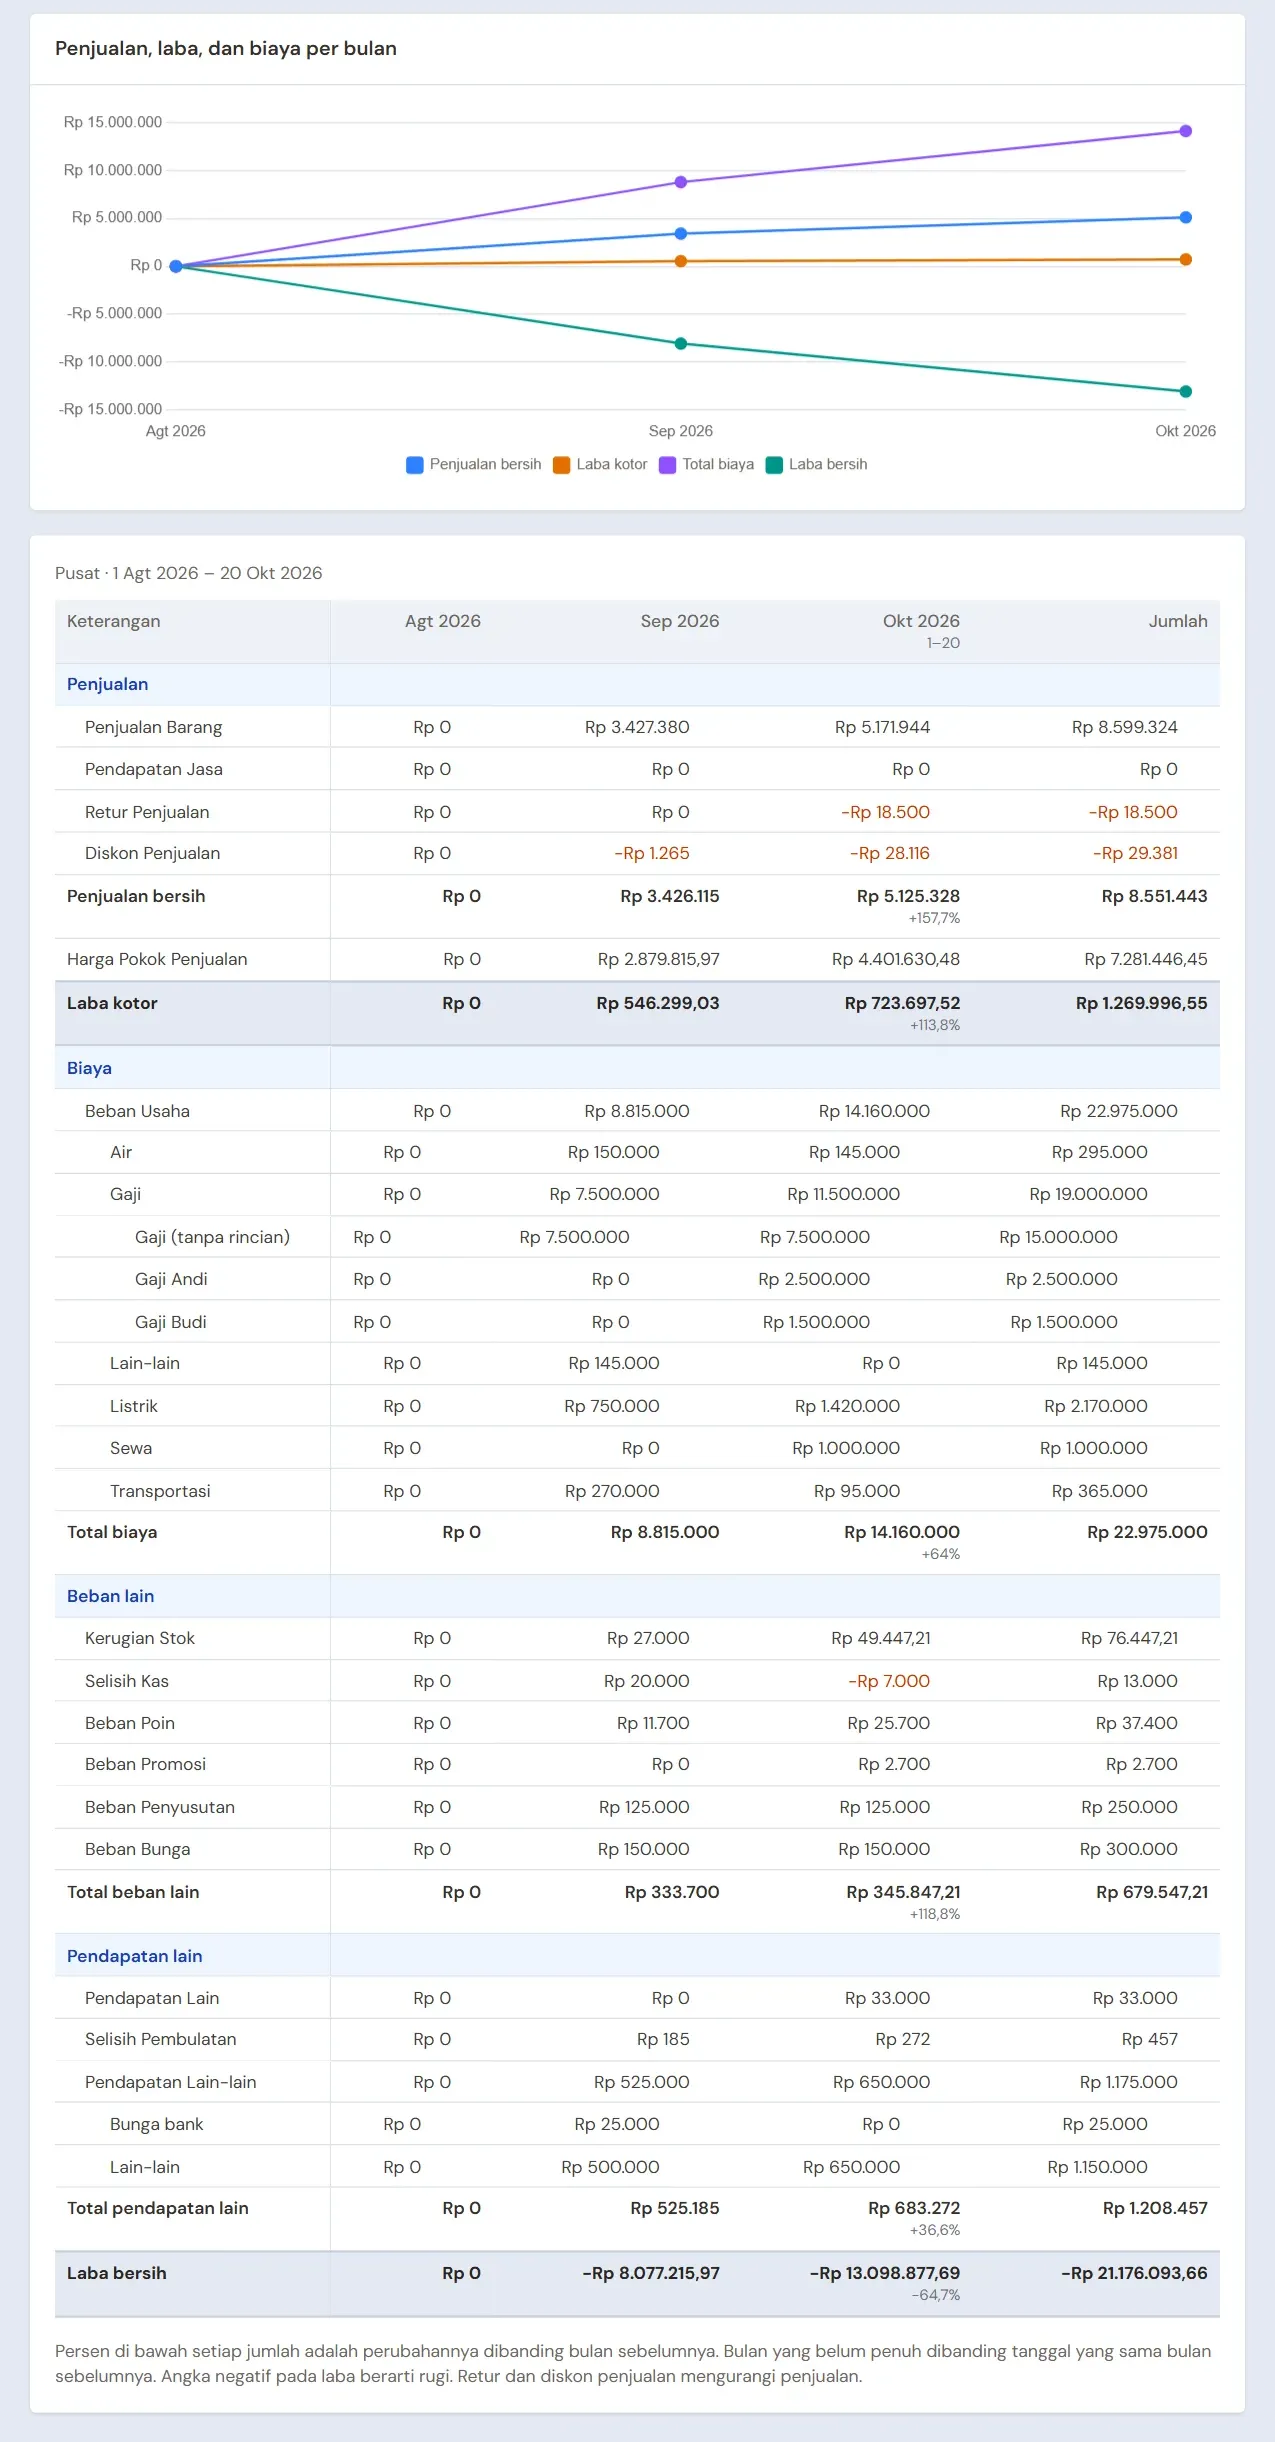
- Setiap bulan menjadi satu kolom, bulan paling lama di kiri, lalu kolom Jumlah untuk seluruh periode. Angka setiap bulan sama persis dengan Laba Rugi bulan itu sendiri.
- Bulan yang tidak penuh, misalnya bulan ini sampai hari ini, menyebut tanggalnya di bawah nama bulan, misalnya 1–20.
- Di bawah angka Penjualan bersih, Laba kotor, Total biaya, Total beban lain, Total pendapatan lain, dan Laba bersih ada persen perubahannya dibanding bulan sebelumnya. Bulan yang tidak penuh dibanding tanggal yang sama bulan sebelumnya, misalnya 1 sampai 20 Oktober dengan 1 sampai 20 September, atau 15 sampai 31 Juli dengan 15 sampai 30 Juni. Persen tidak ditulis bila angka bulan sebelumnya nol.
- Di atas tabel ada grafik penjualan bersih, laba kotor, total biaya, dan laba bersih per bulan. Sentuh atau arahkan ke satu bulan untuk melihat angkanya.
- Kolom Keterangan tetap di tempat saat tabel digeser ke samping.
- Di HP setiap bulan tampil sebagai satu kartu, bulan terbaru di atas. Tekan Rincian untuk melihat semua barisnya.
- PDF dicetak mendatar, enam bulan per tabel. Excel memuat semua bulan dan satu baris perubahan dalam persen di bawah setiap jumlah.
- Satu tampilan memuat paling banyak 24 bulan.
Contoh: total biaya Rp 1.000.000 di September dan Rp 1.200.000 di Oktober ditulis +20% di bawah angka Oktober. Rugi yang mengecil juga naik: laba bersih -Rp 100.000 yang menjadi -Rp 50.000 ditulis +50%.
Selama tampilan per bulan dipakai, Bandingkan dengan tidak tampil, karena setiap bulan sudah dibandingkan dengan bulan sebelumnya. Pilih Tampilan: Seluruh periode untuk kembali ke satu kolom.
Laba Rugi per gudang
Bila toko punya beberapa gudang, pilih Gudang di atas laporan untuk membaca satu gudang saja:
- Laporan menampilkan Penjualan bersih, HPP, Laba kotor, dan Margin (%) dari nota yang dibuat dari gudang itu. Angkanya dibaca dari jurnal nota, jadi sama dengan Laba per Nota untuk gudang yang sama. HPP barang yang dikirim lewat Surat Jalan ikut gudang notanya, walau barangnya keluar dari gudang lain.
- Laba bersih tidak ditampilkan untuk satu gudang. Biaya seperti gaji dan listrik dicatat per cabang, bukan per gudang, jadi tidak ada cara jujur membaginya. Vende tidak membuat pembagian sendiri; laporan menulis catatan ini di bawah tabel.
- Dikosongkan, laporan tetap Laba Rugi lengkap untuk semua gudang. Bandingkan dengan dan Tampilan: Per bulan hanya untuk semua gudang.
Untuk melihat semua gudang berdampingan, nyalakan Tampilkan per gudang (dengan Gudang kosong). Di bawah laporan muncul tabel dengan satu baris per gudang yang menjual pada periode itu, Total semua gudang, lalu satu baris Biaya, pendapatan lain, dan jurnal selain nota penjualan (tidak dibagi per gudang) dan Laba bersih (seluruh toko), yang sama dengan Laba bersih di laporan. Tabel ini ikut di PDF dan Excel.
Rincian HPP
Bila fitur Produksi menyala, ada pilihan Rincian HPP di atas laporan. Nyalakan untuk melihat dari apa saja HPP Penjualan periode itu terdiri. Bawaannya mati, jadi Laba Rugi tetap ringkas.
Di bawah baris Harga Pokok Penjualan muncul baris-baris yang ditulis lebih menjorok:
- Bahan: Rambut Sintetis, Bahan: Lem, dan seterusnya: setiap bahan yang dipakai produksi barang yang terjual, dan setiap bahan yang diambil menu bertanda Dibuat saat dipesan di notanya (lihat Panduan kafe). Bahan titipan pemesan tidak ikut, karena tidak ada modalnya. Bahan setengah jadi hasil produksi sendiri tampil sebagai satu bahan.
- Upah borongan dan Makloon: upah per tahap dan ongkos makloon perintah produksi. Lihat Upah borongan.
- Gaji produksi dan Biaya pabrik: bagian gaji tetap dan biaya pabrik yang diisi di Biaya Pabrik Bulanan.
- Pemakaian produksi: Lakban dan seterusnya: setiap barang yang dikeluarkan dengan Penyesuaian Stok Pemakaian produksi.
- Barang dibeli jadi: barang yang dibeli lalu dijual tanpa diproduksi.
- Galon kosong kembali: galon kosong yang ditukar pelanggan dengan Tukar galon, mengurangi HPP.
- Stok awal tanpa rincian: stok awal barang hasil produksi, yang susunan modalnya tidak tercatat.
- Lainnya (tanpa rincian): HPP yang tidak berasal dari baris nota, misalnya barang yang dikirim dengan surat jalan dan barang titipan konsinyasi.
Jumlah semua baris itu selalu sama dengan HPP Penjualan, sampai rupiahnya. Bila pembagian satu nota menyisakan pembulatan, sisanya masuk ke bagian yang paling besar.
Susunan modal dihitung dengan cara yang sama seperti modal rata-ratanya. Contoh: 50 pcs bulu mata dibuat dengan modal Rp 500 per pcs (bahan saja), lalu 50 pcs dibeli jadi Rp 700 per pcs. Modal rata-ratanya Rp 600, dan 10 pcs yang terjual sesudahnya tercatat Rp 3.500 barang dibeli jadi dan Rp 2.500 bahan.
Susunannya tetap benar saat ada yang diubah belakangan: jumlah, bahan, atau biaya produksi, Biaya Pabrik Bulanan, Pemakaian produksi, pembelian bertanggal mundur, retur, dan nota yang dibatalkan. Vende menghitung ulang bersama modalnya.
Rincian HPP ikut di tampilan per bulan (setiap bulan dan Jumlah, di HP di bawah Rincian setiap kartu), di kolom Bandingkan dengan, di PDF, dan di Excel.
Selisih stok di HPP
Bawaannya HPP Laba Rugi hanya modal barang yang terjual. Barang yang rusak, hilang, atau kurang saat stok opname tampil sekali sebagai Kerugian Stok di Beban lain, dan barang yang lebih saat opname tampil sekali sebagai bagian dari Pendapatan Lain di Pendapatan lain.
Akuntan yang menghitung HPP dengan metode fisik (persediaan awal + pembelian − persediaan akhir) mendapat angka yang lain, karena persediaan akhirnya sudah berkurang oleh barang rusak dan bertambah oleh barang lebih. Untuk menyamakannya, nyalakan Selisih stok di HPP di atas laporan. Bagian HPP lalu berisi:
- Harga Pokok Penjualan: modal barang yang terjual, seperti biasa (dengan Rincian HPP di bawahnya bila dinyalakan).
- HPP Properti: untuk toko properti, bila ada di periode itu.
- Kerugian Stok: pindah dari Beban lain.
- Selisih opname (+): barang lebih dari penyesuaian stok yang dibukukan ke Pendapatan Lain, misalnya kategori Selisih opname dan Kelebihan hitung, ditulis negatif karena mengurangi HPP. Pendapatan Lain tinggal sisanya, dan barisnya hilang bila tidak ada sisa.
- Total HPP: jumlah semua baris di atas. Laba kotor = Penjualan bersih − Total HPP.
Contoh: Oktober HPP Penjualan Rp 20.000.000, Kerugian Stok Rp 500.000, dan Selisih opname (+) Rp 200.000. Bawaannya laba kotor dihitung dari HPP Rp 20.000.000, Kerugian Stok Rp 500.000 di Beban lain, dan Rp 200.000 di Pendapatan lain. Dengan pilihan ini Total HPP Rp 20.300.000, sama dengan HPP metode fisik, jadi laba kotornya Rp 300.000 lebih kecil.
Angkanya sama persis dengan HPP metode fisik bila barang hanya masuk dan keluar lewat pembelian, penjualan, kerugian, dan opname. Barang yang keluar ke akun lain tetap mengurangi persediaan akhir, tetapi tidak masuk Total HPP: kategori penyesuaian Dipakai pribadi (Prive), Dipakai untuk toko (biaya), Sampel/promosi dan barang gratis di nota (Beban Promosi). Begitu juga stok yang masuk sebagai Stok awal (Modal Disetor). Akuntan yang memakai metode fisik memindahkan sendiri angka-angka itu, yang terlihat di Beban lain, Biaya, dan Neraca, dan setiap angkanya tampil sebagai baris sendiri di Perhitungan HPP.
Laba bersihnya tetap sama. Angka yang sama hanya pindah tempat: Rp 500.000 yang tadinya dikurangkan di Beban lain sekarang dikurangkan di HPP, dan Rp 200.000 yang tadinya ditambahkan di Pendapatan lain sekarang mengurangi HPP. Tidak ada yang terhitung dua kali, dan jurnal serta akunnya tidak berubah, jadi Neraca dan laporan lain tetap sama.
Pilihan ini ikut di tampilan per bulan (dengan persen perubahan Total HPP), di kolom Bandingkan dengan, di HP, di PDF, dan di Excel, dan tetap selama alamat halaman yang sama dibuka lagi, seperti pilihan laporan lainnya.
Perhitungan HPP
Akuntan yang memakai HPP metode fisik biasanya menulis perhitungannya dari persediaan awal sampai persediaan akhir. Nyalakan Perhitungan HPP di atas laporan untuk melihat perhitungan itu di bawah Laba Rugi, dengan kolom yang sama. Bawaannya mati.
- Persediaan awal: nilai barang di awal periode.
- Pembelian: nilai nota pembelian sebelum diskon, lalu Diskon pembelian (diskon nota dan diskon per baris), Retur pembelian, dan Biaya angkut dan biaya tambahan pembelian dari Biaya Tambahan Pembelian. Jumlahnya Pembelian bersih. Barang yang diterima sebelum notanya masuk di bulan barangnya datang, dengan diskon pesanannya; bila harga nota pemasok berbeda dengan harga pesanan, selisihnya mengubah Pembelian, bukan Retur pembelian.
- Barang yang masuk atau keluar bukan karena terjual, masing-masing di barisnya sendiri dan hanya bila ada: Kerugian Stok, Selisih opname (+), Upah dan biaya produksi (upah borongan, makloon, gaji produksi, dan biaya pabrik yang masuk ke modal hasil produksi), Pemakaian produksi, Stok awal, Dipakai pribadi, Dipakai untuk toko, Sampel/promosi dan barang gratis, kategori penyesuaian buatan toko menurut akunnya, dan Lainnya.
- Barang tersedia untuk dijual: jumlah semua baris di atas.
- Persediaan akhir: nilai barang di akhir periode, ditulis negatif karena dikurangkan.
- Harga Pokok Penjualan: barang tersedia dikurangi persediaan akhir, sama persis dengan HPP Penjualan di laporan.
Angka negatif mengurangi persediaan. Persediaan dihitung dari jurnal akun Persediaan, Barang Belum Diterima (barang yang notanya sudah dicatat tetapi belum diterima), Barang Terkirim Belum Ditagih, dan Barang Dalam Proses. Bila lebih dari satu akun berisi, persediaan awal dan akhir dirinci per akun di bawahnya. Barang yang pindah di antara akun itu, misalnya saat diterima atau dikirim dengan surat jalan, tidak dihitung sebagai masuk atau keluar.
Contoh: persediaan awal Oktober Rp 45.000, pembelian Rp 52.000 dengan diskon Rp 2.000, retur pembelian Rp 5.000, biaya angkut Rp 1.800, kerugian stok Rp 5.100, selisih opname (+) Rp 10.200, dan dipakai pribadi Rp 5.100. Barang tersedia untuk dijual Rp 91.800, persediaan akhir Rp 71.400, jadi HPP Rp 20.400.
HPP yang modalnya tidak pernah ada di persediaan, misalnya barang titipan konsinyasi yang terjual atau jurnal manual ke HPP, tampil sebagai HPP yang tidak lewat persediaan di bawah HPP dari persediaan, jadi hasilnya tetap sama dengan HPP di laporan.
Bila Selisih stok di HPP juga menyala, Kerugian Stok dan Selisih opname (+) sudah termasuk HPP, jadi tidak tampil sebagai baris sendiri, dan perhitungannya berakhir di Total HPP, sama seperti HPP metode fisik akuntan. Pada contoh di atas Total HPP menjadi Rp 15.300.
Di tampilan per bulan setiap bulan dihitung dari persediaan awal sampai persediaan akhirnya sendiri, dan kolom Jumlah dari persediaan awal bulan pertama sampai persediaan akhir bulan terakhir. Perhitungan HPP ikut di kolom Bandingkan dengan, di HP (di bawah Rincian setiap kartu), di PDF, dan di Excel, dan bisa dipakai bersama Rincian HPP.
Kategori bertingkat
Kategori biaya dan pendapatan boleh punya induk, dan Laba Rugi menampilkan susunan yang sama. Angka induk adalah jumlah seluruh anaknya. Setiap tingkat ditulis satu langkah lebih menjorok, namanya maupun angkanya, jadi angka induk berdiri satu langkah di kanan angka anak-anaknya.
Contoh: Toko Berkah dulu mencatat semua gaji di Gaji, lalu membuat Gaji Andi dan Gaji Budi di bawahnya. Bulan ini:
- Beban Usaha Rp 10.000.000
- Gaji Rp 10.000.000
- Gaji (tanpa rincian) Rp 6.000.000
- Gaji Andi Rp 2.500.000
- Gaji Budi Rp 1.500.000
- Gaji Rp 10.000.000
Baris Gaji (tanpa rincian) adalah biaya yang dicatat langsung di Gaji, misalnya sebelum Gaji Andi dan Gaji Budi dibuat. Baris itu hanya muncul bila induk punya catatan sendiri dan ada anak yang bergerak. Kategori yang tidak bergerak di periode itu tidak ditampilkan, jadi induk yang anak-anaknya diam tampil sebagai satu baris biasa.
Mengganti induk atau memindah kategori ke bagian lain langsung terlihat di laporan, termasuk bulan-bulan sebelumnya. Laba bersih tetap sama. Caranya di Kategori biaya.
Contoh
Toko Berkah, Oktober:
- Penjualan bersih Rp 30.000.000.
- HPP Rp 21.000.000, jadi laba kotor Rp 9.000.000.
- Total biaya Rp 4.500.000.
- Total beban lain Rp 300.000.
- Total pendapatan lain Rp 100.000.
- Laba bersih Rp 4.300.000.
Hal yang perlu diingat
- Laba bukan uang di laci. Laba Rugi dihitung saat kejadian, bukan saat uang masuk. Nota yang belum lunas tetap dihitung sebagai penjualan, dan biaya yang belum dibayar tetap dihitung sebagai biaya. Untuk uang sungguhan, lihat Saldo Kas, atau Arus Kas bila fitur tambahan Arus Kas menyala.
- Belanja stok bukan biaya. Barang yang dibeli baru menjadi HPP saat terjual.
- Modal pemilik tidak memengaruhi laba. Setor modal dan ambil modal (prive) tampil di Neraca, bila fitur tambahan Neraca menyala.
- Biaya di luar usaha bisa dipisah. Buka Data Master → Kategori Biaya, lalu pilih Beban Lain-lain sebagai induk kategorinya. Atau buka kategori paling atas dan nyalakan Masuk Beban lain (di luar usaha). Kategori itu dan anak-anaknya pindah dari Biaya ke Beban lain, termasuk biaya bulan-bulan sebelumnya. Laba bersih tetap sama, hanya letak barisnya yang berubah.
- Pendapatan usaha bisa masuk Penjualan. Pendapatan dari usaha sehari-hari yang dicatat lewat Transaksi → Keuangan → Pendapatan, misalnya komisi, taruh kategorinya di bawah Pendapatan Usaha. Pendapatan itu ikut Penjualan bersih dan Laba kotor. Lihat Mencatat pendapatan di luar penjualan.
- Stok awal perlu dicatat. Bila barang terjual sebelum stok awalnya dicatat, HPP-nya belum benar. Dasbor mengingatkan dengan tombol Catat Stok Awal, dan barang buatan dengan resep yang terjual sebelum produksinya dicatat dengan tombol Catat Produksi. Barang bernomor seri yang dijual dengan SN menyusul diingatkan dengan tombol Catat Pembelian; begitu pembelian atau stok awalnya dicatat, HPP-nya dihitung ulang. Lihat Jual dulu, SN menyusul.
- Cabang mengikuti pilihan cabang di bagian atas layar. Lihat Cara membaca laporan Vende.
Tips: Ingin tahu barang atau nota mana yang paling menguntungkan? Bila fitur tambahan Laba per Barang & per Nota menyala, lihat Laba per Barang dan Laba per Nota.
Bacaan pendukung
Artikel yang membahas latar belakang dan hitungannya.
- Ongkos Kirim dan Biaya Bongkar: Ikut Dihitung ke Harga Modal Cara membagi ongkos kirim dan biaya bongkar muat ke harga modal tiap barang, supaya harga jual dan laba yang terlihat di laporan sesuai kenyataan, dengan contoh pembelian satu truk.
- Laporan Laba Rugi Sederhana untuk Warung dan Toko Kecil Cara menyusun laporan laba rugi sederhana untuk warung, dari penjualan sampai laba bersih, dan cara membacanya setiap bulan.
- Cara Menghitung Laba Bersih Toko Setiap Bulan Urutan menghitung laba bersih bulanan toko: penjualan, HPP, laba kotor, biaya, sampai laba bersih, dengan contoh angka toko kecil.