Ongkos Kirim dan Biaya Bongkar: Ikut Dihitung ke Harga Modal
Cara membagi ongkos kirim dan biaya bongkar muat ke harga modal tiap barang, supaya harga jual dan laba yang terlihat di laporan sesuai kenyataan, dengan contoh pembelian satu truk.
Toko membeli 100 sak semen seharga Rp 65.000 per sak, total Rp 6.500.000. Truk mengantar dengan ongkos Rp 250.000, dan dua orang membongkar dengan upah Rp 50.000. Kalau harga jual ditetapkan dari harga di nota supplier, toko merasa untung Rp 5.000 per sak, padahal biayanya sudah Rp 3.000 lebih tinggi.
Modal sebenarnya
Modal barang adalah semua uang yang keluar sampai barang siap dijual di rak. Pada contoh: Rp 6.500.000 ditambah Rp 250.000 ditambah Rp 50.000 sama dengan Rp 6.800.000, atau Rp 68.000 per sak. Harga jual Rp 70.000 yang tadinya terlihat laba Rp 5.000 ternyata hanya Rp 2.000.
Kenapa penting di laporan
Kalau ongkir dicatat sebagai biaya biasa, laporan laba rugi menunjukkan laba kotor yang terlalu besar dan biaya yang terlalu besar pula. Hasil akhirnya sama, tetapi laba per barang terlihat salah, sehingga barang yang sebenarnya tipis marginnya tampak sehat. Keputusan seperti menurunkan harga atau memberi diskon dibuat dengan angka yang keliru.
Membagi ke barang
Kalau satu truk membawa beberapa jenis barang, bagi biaya sesuai nilai barang. Pembelian semen Rp 6.500.000 dan besi Rp 3.500.000 dengan ongkir Rp 400.000: semen menanggung 65 persen atau Rp 260.000, besi 35 persen atau Rp 140.000. Alternatif yang lebih sederhana adalah membagi menurut berat atau jumlah, bila beratnya jauh berbeda dari nilainya. Pilih satu cara dan pakai konsisten.
Contoh yang sering terlupa
Pemilik toko yang mengambil barang sendiri dengan motor atau mobil pick-up juga mengeluarkan biaya: bensin, parkir, dan tol. Catat total tiap perjalanan, bagi ke barang yang dibawa pulang, dan hitung per unit. Tanpa itu, harga modal barang yang diambil sendiri tampak lebih murah dari barang yang diantar, padahal selisihnya hanya pindah ke pos bensin.
Biaya yang termasuk dan tidak
Masuk ke modal: ongkos kirim dari supplier ke toko, bongkar muat, asuransi pengiriman, dan bea bila ada. Tidak masuk: biaya yang terjadi setelah barang ada di toko, seperti listrik gudang atau ongkos antar ke pelanggan. Itu tetap biaya operasional.
Kalau ongkos ditanggung supplier
Supplier yang memberi gratis ongkir biasanya memasukkannya ke harga barang. Bandingkan harga akhir di toko Anda: harga Rp 66.000 dengan ongkir gratis lebih baik daripada Rp 65.000 ditambah Rp 3.000 ongkir per sak. Pembanding yang adil adalah modal sampai di rak.
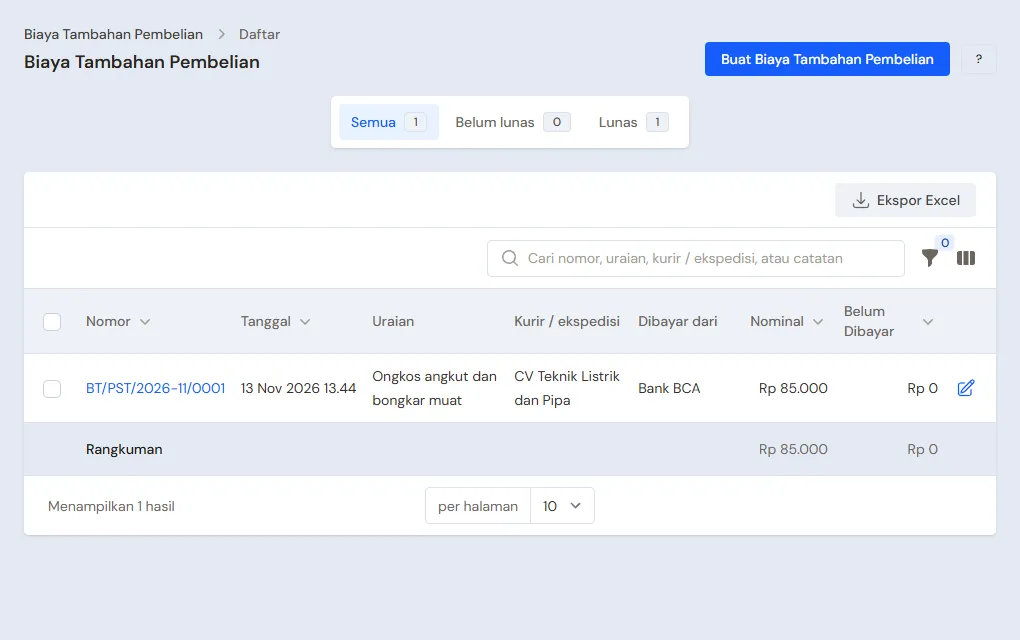
Di Vende, ongkos kirim dan bongkar muat dicatat pada pembelian dan ikut masuk ke harga modal barang, sehingga laba tetap benar. Ongkir yang ikut masuk modal diatur saat mencatat pembelian, caranya ada di halaman fitur.
Praktik di Vende
Langkah di layar Vende yang mempraktikkan isi tulisan ini.