
Membaca Neraca
Neraca menunjukkan apa yang dimiliki toko, apa hutangnya, dan berapa modal pemilik pada akhir satu hari.
Di halaman ini
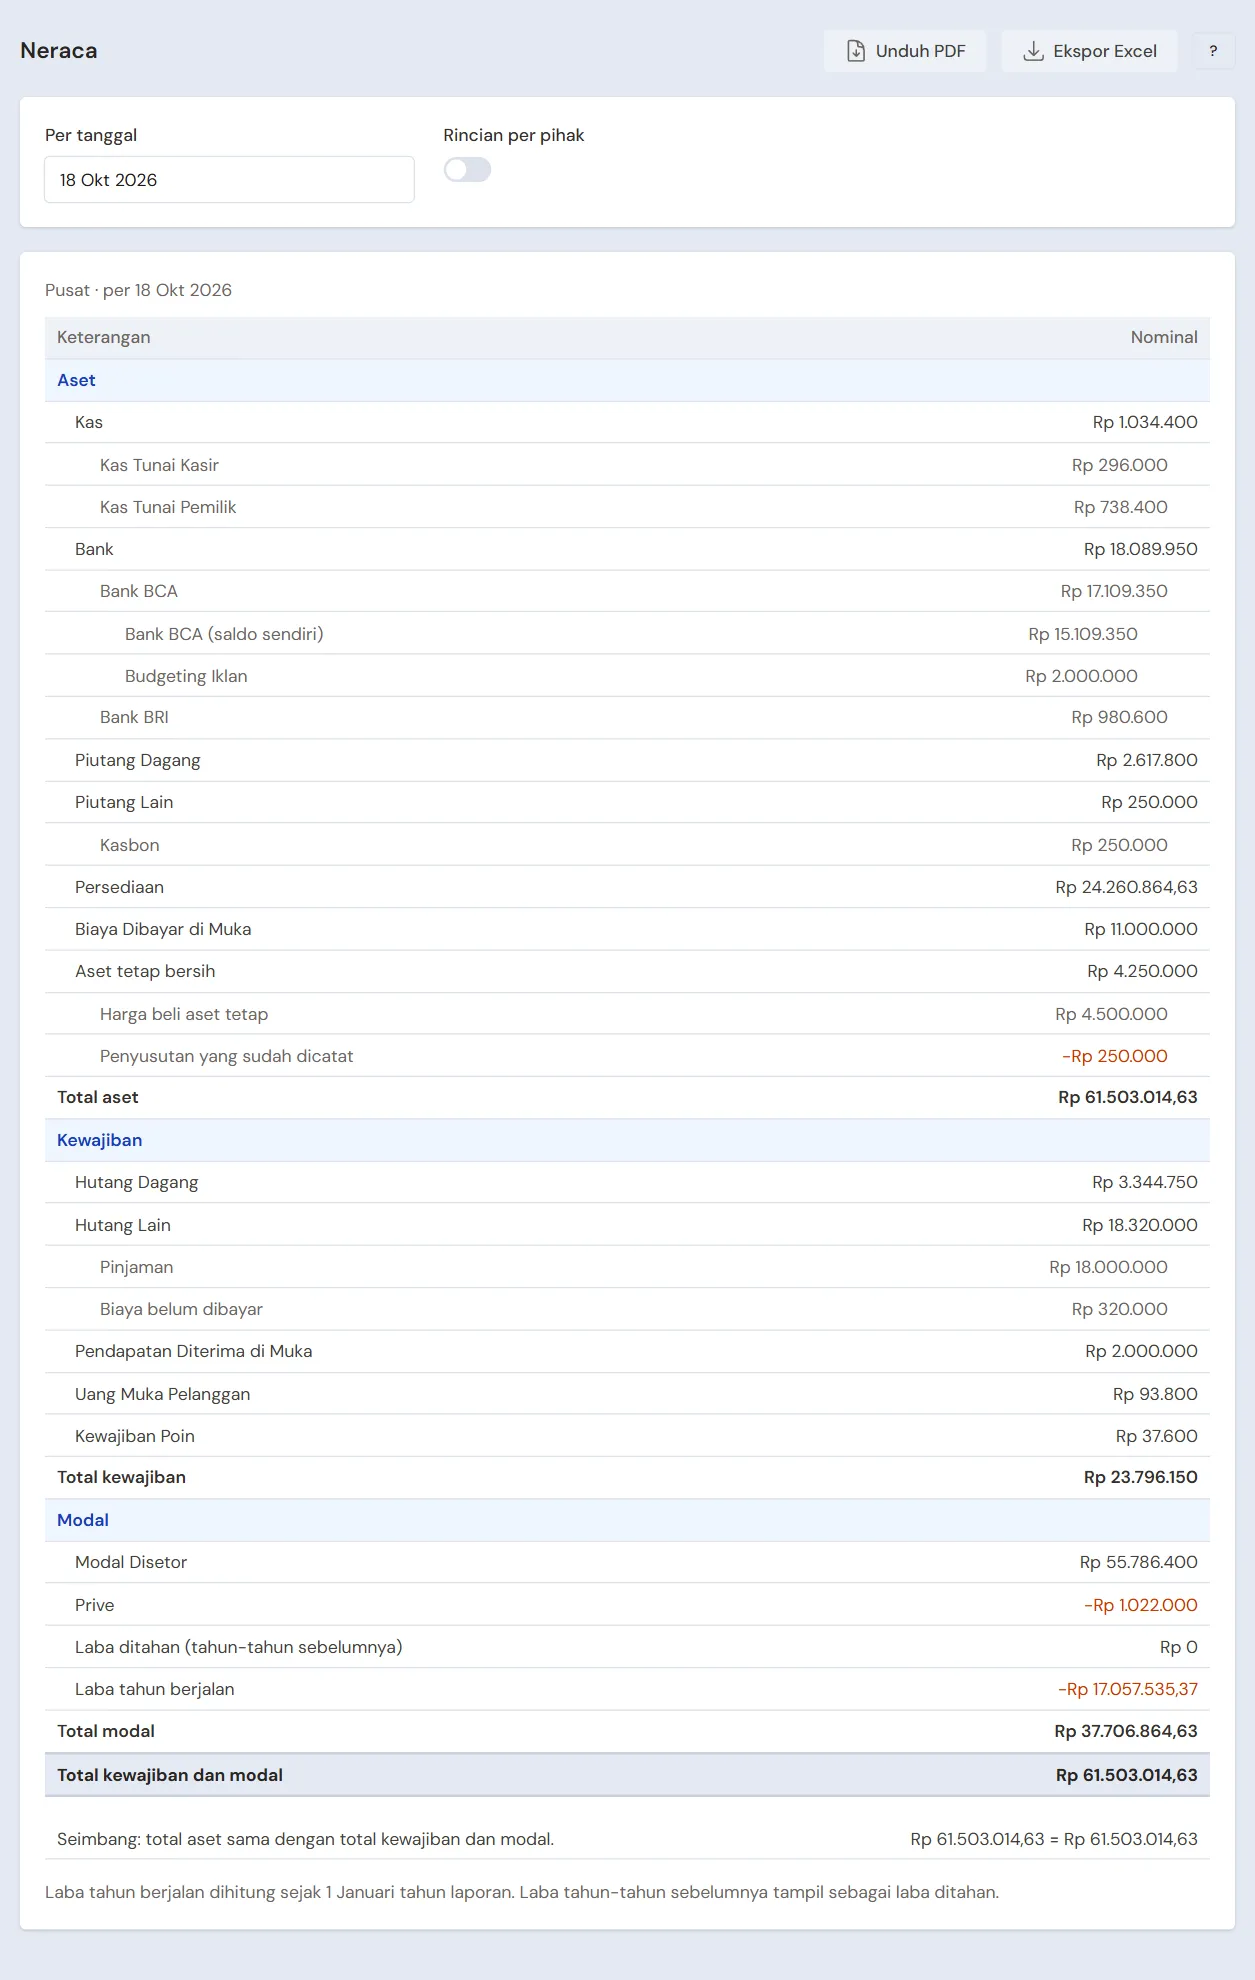
Neraca adalah foto keuangan toko pada satu hari. Buka Laporan → Neraca, lalu pilih Per tanggal. Angkanya adalah posisi pada akhir hari itu. Neraca hanya terbuka untuk pemegang peran Laporan Sensitif. Lihat Peran dan hak akses.
Rincian sebuah baris, misalnya akun kas di bawah Kas, ditulis menjorok, namanya maupun angkanya. Angka baris seperti Kas tetap di paling kanan, sejajar total, dan setiap tingkat rincian di bawahnya bergeser satu langkah ke kiri. Lihat Baris yang menjorok.
Fitur ini tambahan. Bila menunya tidak ada, hubungi tim Vende untuk menyalakannya.
Tiga bagian Neraca
Aset
Apa yang dimiliki toko:
- Kas: jumlah akun kas jenis Kas (uang tunai), dengan setiap akun di bawahnya.
- Bank: jumlah akun kas jenis Bank (rekening bank dan dompet digital), dengan setiap akun di bawahnya. Baris ini tampil bila ada akun bank yang bersaldo.
- Piutang Dagang: tagihan ke pelanggan dari nota yang belum lunas.
- Persediaan: nilai stok, dihitung dengan harga modal rata-rata.
- Aset tetap bersih: Harga beli aset tetap dikurangi Penyusutan yang sudah dicatat.
- Baris lain bila ada saldonya, misalnya Piutang Lain untuk kasbon dan pendapatan yang belum diterima, serta Biaya Dibayar di Muka untuk sisa biaya di muka.
Akun kas di bawah Kas dan Bank mengikuti urutan di Data Master → Akun Kas, dan hanya akun yang ada saldonya yang ditulis. Akun yang punya anak, misalnya pos budgeting di bawah rekening banknya, menunjukkan saldonya sendiri ditambah saldo anak-anaknya, sama dengan saldo rekening di bank. Di bawahnya ditulis bagiannya sendiri, misalnya Kas BCA Hugo (saldo sendiri), lalu setiap anak menjorok satu langkah lagi. Lihat Pos budgeting di bawah rekening.
Di bawah Piutang Lain tertulis bagiannya beserta jumlahnya: Kasbon dan Pendapatan belum diterima. Bagian yang saldonya nol tidak ditulis.
Jumlahnya Total aset.
Kewajiban
Apa yang masih harus dibayar atau diberikan toko:
- Hutang Dagang: hutang ke pemasok dari nota pembelian.
- Baris lain bila ada saldonya, misalnya Hutang Lain untuk pinjaman dan biaya yang belum dibayar, Uang Muka Pelanggan untuk titipan dan uang muka pesanan, Hutang Pajak, dan Pendapatan Diterima di Muka.
Di bawah Hutang Lain tertulis bagiannya beserta jumlahnya:
- Pinjaman: uang yang dipinjam toko dari orang, koperasi, atau bank.
- Biaya belum dibayar: biaya dan biaya di muka yang dicatat tetapi belum dibayar.
Bagian yang saldonya nol tidak ditulis. Jumlah bagiannya sama dengan Hutang Lain. Titipan dan uang muka pelanggan tetap di baris Uang Muka Pelanggan.
Jumlahnya Total kewajiban.
Modal
Bagian milik pemilik:
- Modal Disetor: setoran modal dan saldo awal.
- Prive: uang yang diambil pemilik. Angkanya mengurangi modal.
- Laba ditahan (tahun-tahun sebelumnya): laba tahun-tahun lalu yang tetap di toko.
- Laba tahun berjalan: laba sejak 1 Januari tahun laporan.
Jumlahnya Total modal.
Rincian per pihak
Nyalakan Rincian per pihak di atas laporan untuk melihat siapa atau apa di balik angka piutang, hutang, dan uang muka. Baris berikut terbuka menjadi daftar orang, perusahaan, atau kategori beserta jumlahnya:
- Piutang Dagang dan Uang Muka Pelanggan: per pelanggan. Uang muka berisi titipan dan uang muka pesanan.
- Hutang Dagang dan Uang Muka Pemasok: per pemasok, termasuk biaya angkut dan ongkir yang masih harus dibayar ke kurir.
- Hutang Lain: Pinjaman per pemberi pinjaman. Biaya belum dibayar per pemasok, dan biaya tanpa pemasok per kategori biayanya.
- Piutang Lain: Kasbon per peminjam. Pendapatan belum diterima per pemasok, dan pendapatan tanpa pemasok per kategori pendapatannya.
- Biaya Dibayar di Muka: sisa biaya di muka per kategori biaya.
Kategori ditulis dengan nama lengkapnya, misalnya Beban Usaha › Marketing. Biaya yang dipindah ke kategori lain tampil di kategori barunya, juga untuk tanggal yang sudah lewat.
Daftar diurutkan dari jumlah terbesar. Jumlah semua pihak selalu sama dengan baris di atasnya. Nota tanpa pelanggan tampil sebagai Tanpa nama. Catatan yang tidak bisa dihubungkan ke satu pihak tampil sebagai Lainnya.
Layar dan Unduh PDF menampilkan 50 pihak atau kategori terbesar per kelompok. Sisanya dijumlah dalam satu baris, misalnya dan 12 pihak lain. Ekspor Excel memuat semua pihak.
Untuk hari ini dan semua cabang, baris itu juga punya tautan ke laporan Piutang atau Hutang. Laporan itu hanya menunjukkan posisi hari ini, jadi untuk tanggal lain atau satu cabang, pakai Ekspor Excel untuk melihat semua pihak.
Rincian ini juga berlaku untuk tanggal yang sudah lewat: angkanya adalah posisi pada akhir hari yang dipilih. Bila hanya satu cabang yang dipilih, rincian mengikuti catatan cabang itu. Contohnya, pelunasan yang diterima di cabang A untuk nota cabang B tercatat di cabang A.
Kedua sisi harus sama
Total aset selalu sama dengan Total kewajiban dan modal. Di bawah laporan tertulis Seimbang bila keduanya sama. Bila tertulis tidak seimbang beserta selisihnya, hubungi Tim Vende lewat tiket bantuan.
Contoh
Toko Berkah per 31 Oktober:
- Aset: kas Rp 3.000.000, bank Rp 12.000.000, piutang Rp 3.000.000, persediaan Rp 40.000.000. Total aset Rp 58.000.000.
- Kewajiban: hutang dagang Rp 8.000.000.
- Modal: Rp 50.000.000, terdiri dari modal disetor, prive, dan laba.
Rp 8.000.000 ditambah Rp 50.000.000 sama dengan Rp 58.000.000. Neraca seimbang.
Perubahan Modal
Neraca menunjukkan modal pada satu hari. Laporan → Perubahan Modal menunjukkan bagaimana modal itu berubah selama satu periode. Pilih Dari tanggal dan Sampai tanggal, atau tekan periode cepat seperti Bulan ini atau Tahun ini. Laporan ini memakai fitur dan hak akses yang sama dengan Neraca.
- Modal awal: Total modal di Neraca pada hari sebelum periode.
- Setoran modal dan saldo awal: pergerakan akun Modal Disetor dalam periode: uang yang disetor pemilik di Modal Pemilik, dan saldo awal (kas, piutang, hutang, stok) yang dicatat sebagai modal awal.
- Laba (rugi) periode: laba bersih di Laba Rugi untuk periode dan cabang yang sama. Rugi tampil negatif.
- Prive dan pemakaian pribadi: pergerakan akun Prive: uang yang diambil pemilik dan barang yang dipakai pribadi. Angkanya negatif karena mengurangi modal.
- Perubahan modal lainnya: perubahan akun modal lain, misalnya jurnal manual. Baris ini hanya tampil bila ada.
- Modal akhir: modal awal ditambah semua perubahan di atas.
Modal akhir selalu sama dengan Total modal di Neraca pada Sampai tanggal. Cabang yang dipilih di bagian atas layar berlaku untuk semua angka.
Contoh: modal awal Rp 50.000.000, setoran modal Rp 10.000.000, laba periode Rp 6.000.000, prive Rp 1.500.000. Modal akhir Rp 64.500.000.
Hal yang perlu diingat
- Angka Neraca dibaca menjadi rasio lancar dan cepat di Rasio Keuangan.
- Vende tidak membuat jurnal penutup tahun. Laba tahun lalu dihitung dan ditampilkan sebagai laba ditahan.
- Nilai persediaan memakai harga modal rata-rata yang sama dengan Laporan Stok. Selisih beberapa rupiah bisa muncul karena pembulatan.
- Laba tahun berjalan sama dengan laba bersih di Laba Rugi sejak 1 Januari sampai tanggal laporan, untuk cabang yang sama.
- Untuk Neraca, Laba Rugi, dan catatannya dalam satu paket cetak, pakai Laporan Keuangan dan CALK.