Pajak UMKM 0,5 Persen: Cara Menghitung dengan Contoh
PPh final UMKM 0,5 persen dari omzet: siapa yang memakainya, omzet yang tidak kena pajak, dan contoh hitungan bulanan serta tahunan.
Pajak penghasilan final untuk UMKM dihitung dari omzet bruto, berapa pun labanya. Tarifnya 0,5 persen dari omzet bruto sebulan, diatur dalam PP Nomor 55 Tahun 2022 dan berlaku untuk usaha dengan omzet sampai Rp 4,8 miliar setahun. Karena dihitung dari omzet, toko yang sedang rugi pun tetap membayarnya, dan toko yang untungnya tebal tidak membayar lebih besar daripada tarifnya.
Bagian omzet yang tidak dikenai pajak
Wajib pajak orang pribadi, termasuk pemilik toko yang berusaha atas namanya sendiri, mendapat bagian omzet Rp 500 juta per tahun yang tidak dikenai pajak. Pajak 0,5 persen baru dihitung dari omzet yang melewati Rp 500 juta. Contoh dari DJP untuk perhitungan bulanan: omzet kumulatif sampai bulan ke-10 sebesar Rp 520 juta, jadi pajak bulan itu 0,5 persen dari (520 - 500) juta = Rp 100.000. Bulan berikutnya, omzet Rp 50 juta langsung dikali 0,5 persen, yaitu Rp 250.000 (pajak.com, DDTC).
Contoh tahunan
Toko beromzet Rp 1,2 miliar setahun. Omzet yang dikenai pajak = 1,2 miliar - 500 juta = Rp 700 juta. Pajaknya 0,5 persen x 700 juta = Rp 3,5 juta untuk setahun. Pembayarannya dicicil lewat bulan-bulan sesudah omzet kumulatif melewati Rp 500 juta.
Cara membayarnya
Pajak terutang dibayar paling lambat tanggal 15 bulan berikutnya, lewat kode billing yang dibuat di sistem DJP dan dibayar di bank atau kanal pembayaran resmi. Setiap bulan Anda perlu tahu omzet bruto bulan itu, jadi catatan penjualan harian dan total bulanan harus ada. Bukti setor disimpan untuk dilaporkan di SPT Tahunan.
Hal yang sering ditanyakan
Apakah harus pembukuan lengkap? Wajib pajak yang memakai tarif final umumnya cukup mencatat peredaran bruto, tidak wajib menyusun laporan keuangan lengkap. Pencatatan rutin tetap membantu untuk dasar hitungan dan saat melampirkan omzet di SPT.
Apakah ada batas waktu pemakaian tarif ini? Ketentuan batas waktu untuk tiap jenis wajib pajak pernah diatur dan menjadi bahan pembahasan lagi, jadi periksa aturan terbaru sebelum menyimpulkan.
Bagaimana kalau omzet melewati Rp 4,8 miliar? Penghitungan pajak berpindah ke ketentuan umum pada tahun berikutnya, dan kewajiban lain seperti pengukuhan PKP mulai dibahas. Kapan Toko Wajib Jadi PKP dan Memungut PPN menjelaskannya.
Aturan pajak bisa berubah. Sebelum melapor, cek ketentuan terbaru di pajak.go.id atau tanyakan ke kantor pajak (KPP) tempat Anda terdaftar.
Penjualan harian yang terkumpul menjadi total bulanan, siap untuk dasar hitungan ini, bisa dilihat di halaman fitur Vende.
Praktik di Vende
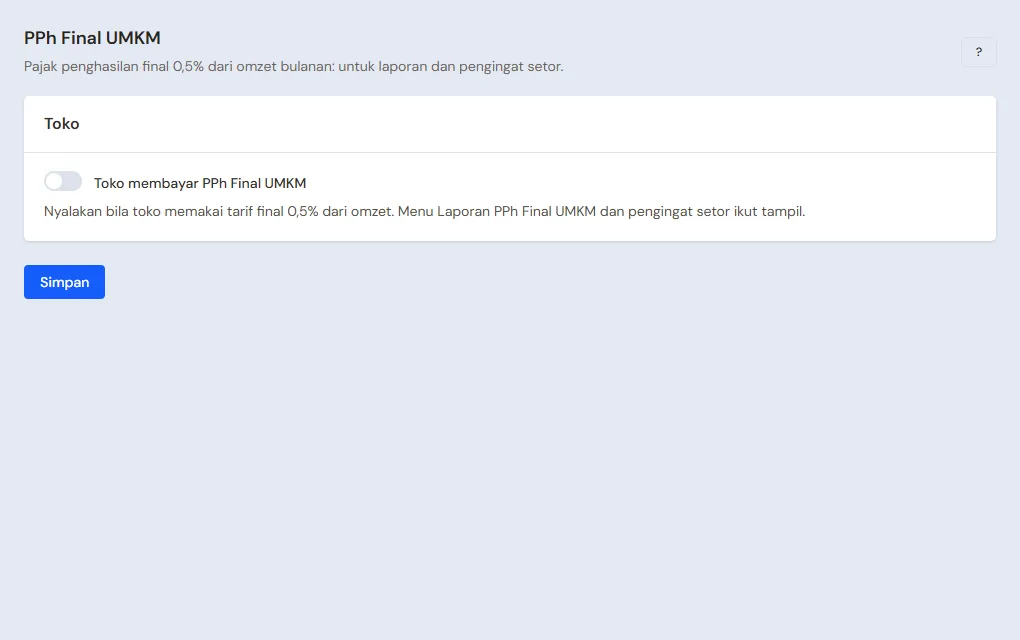
Langkah di layar Vende yang mempraktikkan isi tulisan ini.
- Pajak di nota: PB1, PPN, dan Pajak Terkumpul Buat daftar pajak, pasang di produk, nyalakan pungut pajak di nota, baca Pajak Terkumpul, lalu catat setoran pajaknya.
- Mengunduh laporan dan daftar ke Excel atau PDF Unduh laporan sebagai PDF untuk dicetak atau dikirim, dan ekspor laporan atau daftar ke Excel untuk diolah sendiri.