Omzet Di Bawah Rp 500 Juta, Apakah Masih Bayar Pajak?
Omzet di bawah Rp 500 juta setahun tidak dikenai PPh final bagi pemilik usaha perorangan. Yang tetap perlu dilakukan: mencatat omzet dan melaporkan SPT.
Pertanyaan ini muncul pada hampir setiap pemilik warung yang baru mendengar soal pajak UMKM. Jawabannya bergantung pada bentuk usaha. Untuk pemilik usaha perorangan, omzet sampai Rp 500 juta setahun tidak dikenai PPh final 0,5 persen. Tetapi bebas dari PPh final tidak berarti boleh tidak mencatat.
Siapa yang mendapat batas Rp 500 juta
Bagian omzet Rp 500 juta yang tidak dikenai pajak berlaku untuk wajib pajak orang pribadi yang memakai tarif final UMKM. Untuk badan usaha seperti CV, firma, atau PT, bagian omzet Rp 500 juta ini tidak berlaku. Karena itu bentuk usaha menentukan apakah Anda mendapat pembebasan, dan hal ini perlu dipastikan sebelum menyimpulkan toko Anda tidak membayar apa-apa (DDTC).
Yang tetap perlu dilakukan
Punya NPWP. Untuk orang pribadi, NIK berfungsi sebagai NPWP bila sudah diaktivasi di sistem DJP.
Mencatat omzet bruto. Total penjualan sebulan, per bulan, dengan bukti pendukung berupa nota atau catatan penjualan. Catatan ini yang menunjukkan bahwa omzet Anda memang di bawah batas, bila ditanya.
Melaporkan SPT Tahunan. Pelaporan tetap dilakukan, dan omzet dilampirkan. Pembayaran pajak finalnya nol selama omzet kumulatif belum melewati Rp 500 juta.
Omzet bulan ke bulan bisa melewati batas
Toko beromzet Rp 40 juta per bulan mencapai Rp 480 juta setahun, masih di bawah batas. Pada Rp 45 juta per bulan, omzet setahun Rp 540 juta. Bagian Rp 40 juta di atas batas dikenai 0,5 persen, yaitu Rp 200.000 untuk seluruh tahun.
Karena batas dihitung kumulatif sejak Januari, pantau omzet kumulatif setiap bulan. Sisa batas yang belum terpakai tidak berpindah ke tahun berikutnya.
Kalau omzet sebenarnya lebih besar dari yang dicatat
Pemilik usaha kadang mencatat omzet rendah supaya di bawah batas. Risikonya jelas: bila data pembelian, penjualan online, atau pembayaran bank menunjukkan angka lebih besar, selisihnya bisa dipertanyakan. Catatan yang apa adanya jauh lebih aman.
Aturan pajak bisa berubah. Sebelum melapor, cek ketentuan terbaru di pajak.go.id atau tanyakan ke kantor pajak (KPP) tempat Anda terdaftar.
Pencatatan penjualan harian yang menghasilkan total bulanan dan kumulatif bisa dilihat di halaman fitur Vende.
Praktik di Vende
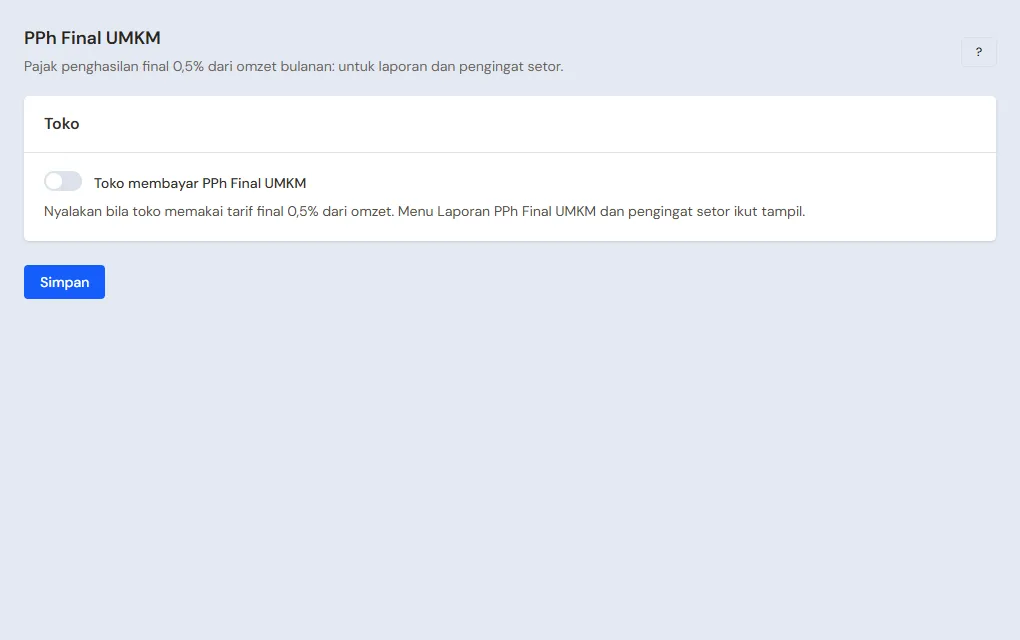
Langkah di layar Vende yang mempraktikkan isi tulisan ini.