Kapan Piutang Boleh Dihapus karena Tidak Tertagih
Kriteria piutang yang dianggap tak tertagih, langkah yang perlu dilakukan sebelum menghapusnya, dan cara mencatatnya sebagai kerugian tanpa merusak laporan.
Sebuah piutang yang sudah berbulan-bulan tidak dibayar dan pelanggannya tidak bisa dihubungi terus tampil sebagai aset di catatan, padahal kemungkinan besar tidak akan menjadi uang. Membiarkannya membuat neraca tampak lebih sehat daripada keadaan sebenarnya. Menghapusnya berarti mengakui kerugian.
Kapan layak dipertimbangkan
Sumber akuntansi menyebut kriteria seperti keterlambatan lebih dari 90 hari atau pelanggan yang tidak bisa dihubungi (Online Pajak). Pertimbangan lain: pelanggan pindah tanpa alamat baru, usaha pelanggan sudah tutup, atau biaya menagih lebih besar daripada jumlah tagihan.
Langkah sebelum menghapus
Penagihan yang tercatat. Minimal beberapa kali upaya dengan tanggalnya: pesan, telepon, kunjungan, surat. Catatan ini bukti bahwa Anda sudah berusaha.
Kajian pemilik. Apakah ada jaminan, orang lain yang bertanggung jawab, atau kemungkinan cicilan kecil? Menawarkan penyelesaian sebagian lebih baik daripada menghapus seluruhnya.
Keputusan tertulis. Siapa yang memutuskan, kapan, dan alasannya. Satu baris saja sudah cukup.
Catat sebagai kerugian. Nilainya dikeluarkan dari piutang dan masuk sebagai biaya kerugian piutang. Laba bulan itu berkurang sebesar itu.
Contoh
Pelanggan Pak Doni berutang Rp 350.000 sejak delapan bulan lalu, pindah ke kota lain, dan nomor HP-nya tidak aktif. Setelah empat kali upaya yang tercatat, pemilik memutuskan menghapusnya. Piutang berkurang Rp 350.000 dan biaya kerugian piutang bertambah Rp 350.000. Penjualan aslinya tetap ada, karena transaksinya memang terjadi, hanya uangnya tidak diterima.
Penghapusan langsung atau cadangan
Penghapusan langsung dilakukan ketika piutang tertentu jelas tidak tertagih, dan cocok untuk nilai kecil dan tidak material (Mekari Jurnal). Toko yang piutangnya besar sering menyisihkan cadangan dari persentase piutang tua, supaya kerugian tersebar dan tidak datang mendadak. Untuk toko kecil, penghapusan langsung biasanya cukup.
Kalau pelanggan membayar kemudian
Kadang pelanggan yang sudah dihapus muncul dan membayar. Catat pembayarannya sebagai pemulihan piutang yang sudah dihapus, yang menambah pendapatan lain pada bulan itu. Jangan membuka lagi nota lama, supaya laporan bulan lama tidak berubah.
Soal pajak
Apakah penghapusan piutang dapat dibiayakan untuk pajak punya syarat tersendiri, dan berbeda antara usaha yang memakai tarif final dan yang tidak. Tanyakan ke KPP atau konsultan pajak sebelum mengandalkannya.
Pencegahan
Penghapusan terbaik adalah yang tidak perlu terjadi: batas piutang per pelanggan, umur piutang yang dipantau mingguan, dan penagihan yang konsisten. Kalau penghapusan berulang pada pelanggan yang dikenal, periksa aturan pemberian temponya.
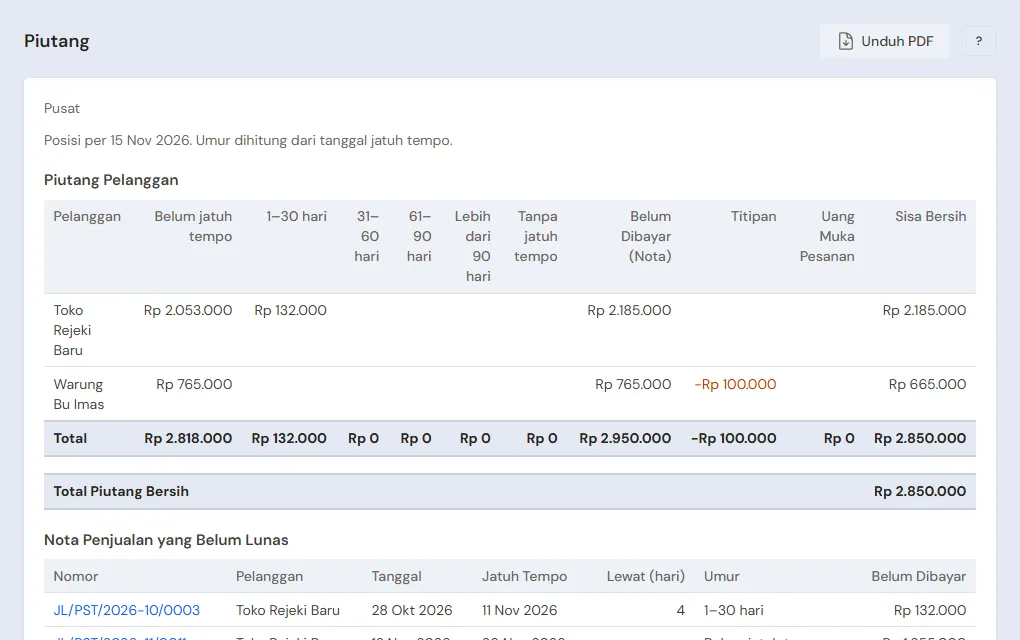
Daftar piutang dengan umur dan riwayat penagihan per pelanggan dijelaskan di halaman fitur Vende.
Praktik di Vende
Langkah di layar Vende yang mempraktikkan isi tulisan ini.